



El Presidente del Banco Provincia, Juan Curutchet, dialogó en exclusiva con La Auténtica Defensa y brindó un análisis de la situación que atraviesa la entidad y el país. Señaló que el 2016 le deja un balance altamente positivo y que se está recuperando la confianza. "En el sistema bancario están entrando 200 millones de dólares por día en depósitos", remarcó. Apuntó a los créditos para vivienda como pieza clave del año próximo y anunció que, próximamente, en Campana se establecerá una base de comercio exterior del Banco Provincia.
El viernes, tras concluir su visita a La Auténtica Defensa, el Presidente del Banco Provincia, Juan Curutchet, no puso reparos para aceptar un extenso diálogo sobre la actualidad de la entidad en el contexto que ofrece hoy nuestro país. Por el contrario, se envalentonó cuando advirtió que la entrevista se iba a realizar en una heladería (Koval). "Me gustan mucho las variantes del dulce de leche y los chocolates", contó antes de pedir una copa de Dulce de Leche con Merengue y Mousse de Chocolate.
Y mientras revisa datos locales, explicó que ya ha recorrido casi 50 municipios de la provincia de Buenos Aires y recuerda que había estado en Campana "de sorpresa" recientemente cuando Mauricio Macri visitó la planta de Toyota en Zárate. "Como llegaba temprano, entré primero a Campana", señaló.
De aquella vez le quedó como cuenta pendiente almorzar en Italpast, algo que tachó de su lista el viernes, al ser invitado por el Intendente Sebastián Abella y el Secretario de Economía y Hacienda, Miguel Ibarra, quienes acompañan a Curutchet y escucharán atentamente la entrevista que comienza con una primicia para nuestra ciudad, porque el titular del Banco Provincia anunció que próximamente se establecerá una base de comercio exterior en Campana.
"Estamos a pocas semanas de establecer acá una base de comercio exterior que estaba en Chivilcoy y que ahora vamos a mudar a Campana, porque tiene mucho más sentido por el perfil de las empresas de la zona que el comercio exterior esté acá y no tierra adentro", detalla.
-Esta base de comercio exterior que se instalaría en Campana, ¿qué características tendrá?
-Asistirá en los servicios de las empresas que importan y exportan y también brindará asistencia crediticia. Eso se maneja con un papelerío que es distinto a un crédito normal, porque vos ponés la documentación de los embarques. La velocidad es bastante importante, porque podés llegar a tener demoras en los puertos. La idea es mudarla acá. Todavía no definimos la cantidad de gente. La gerencia de comercio exterior está pidiendo cinco personas, pero creo que arrancaremos con cuatro y después ingresará una persona más. No sé si se hará en diciembre o en enero-febrero.
-¿El balance del Banco Provincia de este año ha sido positivo?
-El banco ha tenido, financieramente, un muy buen año. Al 31 de octubre ganamos 2.700 millones de pesos versus 800 del mismo período del año pasado. Pero son mejores los números. El año pasado, la mitad era del Grupo Bapro y este años son 2.600 del banco y sólo 100 del Grupo Bapro. O sea: la operatoria bancaria está muy bien.
-¿Y eso en qué se traduce?
-En inversiones, en más obras. Nosotros tenemos un total de activos de 190 mil millones de pesos; préstamos por un total de 100 mil millones de pesos. No es fácil traducir 500 de ganancias en tasas… es complicado. Ahora, vino la inundación de Villegas y salimos con tasas fijas a tres años al 12%. Está implícito. En la visión de Cambiemos, un banco público no tiene como objetivo per se ganar plata, pero tiene que ser rentable. Entonces, cuando tenés que hacer cosas desde un criterio más social, tenés con qué. Si todo es de fomento, te quedás sin nafta. El banco, como todos los bancos, inclusos los privados, tiene el desafío de ser sustentable en un contexto de tasas que vayan hacia abajo y con márgenes financieros más chicos.
-¿Los bancos oficiales marcarían la referencia?
-En general, los bancos oficiales vamos un paso más adelante. Fuimos los primeros en cotizarle subsidios al Estado nacional y pusimos capital de trabajo al 15-16%. Eso fue hace 45 días. Ahora ya empezamos con esas tasas, aunque salieron bancos privados con tasas agresivas. En general picamos en punta, aunque no nos da el cuero para estar en punta en todo, en todo momento, porque somos el 10% del sistema. Es muy grande para tener algo deficitario. Vamos estirando la soga en todo momento. En los próximos días vamos a sacar préstamos con la unidad variable (UVA - Unidad de Valor Adquisitivo) para automotores. La semana pasada, el préstamo de UVA lo dimos para refacción y ampliación de viviendas. Y esperamos próximamente meter construcción. El Hipotecario lo estiramos de 15 a 20 años hace 10 días. Entonces, en la mejora del marco macroeconómico, estiramos plazos y bajamos tasas. Desde agosto a la fecha, han bajado las tasas bastante, de casi todos los productos. Yo creo que hoy tenemos tasas que el empresario PyME puede pensar si toma o no. En el primer semestre las tasas fueron muy duras.
-¿Cuáles son las variables que marcan el éxito de las decisiones que se toman?
-Desde hace diez días tenemos una herramienta nueva. Hoy, en el banco, pongo el CUIT de una empresa o individuo, y sabemos la rentabilidad de cada uno. Se la vamos a habilitar a todos los gerentes. Entonces, el banco va a saber si un cliente le deja plata o no y la lógica te cambia sobre a quién tenés que cuidar, a quién tenés como potencial, qué anda bien en un lugar que se puede copiar… Yo hice mucho énfasis este año en trabajar más horizontalmente, en equipo. El banco tiene mucho compartimiento estanco, sin diálogo, cada uno con su lógica. Propuse que se ventilen los problemas, que se discutan qué conviene y esto ha ayudado mucho a que el banco mejore.
-En este marco recesivo actual de la economía, ¿el banco tiene planificado intervenir para impulsar el consumo y ayudar a comercios?
-Ya hemos estado muy activo en ese sentido. Ya prestamos más de 80 mil millones de pesos y más de 40 mil millones a PyMES, así que sentimos que nuestra parte ya la hemos hecho. No nos quedamos esperando a ver si se despejaban las nubes del horizonte. Y al sector agropecuario-industrial, cuando termine el año, le vamos a haber colocado 40 mil millones de pesos. Igual, creo que lo importante es que empezó a moverse el hipotecario, eso va a ser dinamizador y cuando lo extendamos a construcción, todavía más. El banco habrá saltado en hipotecas UVA, de 200 en agosto a 1.100 ahora. Están subiendo y subiendo. A este ritmo, el año que viene vamos a tener una marcha muy importante. Y también lo están haciendo los bancos privados, porque es el producto de mejor clima.
-Por las características de la provincia de Buenos Aires, el Banco Provincia tiene el público más heterogéneo de todos. ¿Qué estrategias se toman para abordar esa amplitud?
-Uno ve que en los Juegos Olímpicos, Jamaica compite sólo en velocidad, quizás también en alguna prueba de salto en largo. Los países más importantes, como puede ser Argentina, arman equipos competitivos en diferentes disciplinas. El banco tiene un tamaño que puede dar pelea en tarjetas de crédito, préstamos empresas, personales, hipotecarios… Tenemos 15 escenarios diferentes al mismo tiempo, somos 10.500 tipos. Entonces, hay que expandir el crédito a la vivienda al mismo tiempo que expandimos el crédito a PyMES, grandes empresas, personales, les damos atención a los municipales, tenemos los jubilados… Después hay una gran masa de 1.700.000 clientes del banco que son beneficiarios de planes o beneficios sociales. El desafío es incluirlos, que saquen un producto, tengan caja de ahorro, que muchos tienen pero no usan porque sacan la plata en efectivo. Bueno, que se acostumbren a usar la tarjeta. Tenemos un gran esfuerzo de migración de canales, que la gente vaya a canales electrónicos y no vaya tanto al banco para el sellito o plata en efectivo y eso va a descongestionar mucho y nos va a dar más producto bancario. Esa es la pelea que tenemos que dar.
-Ahí está la capacidad y calidad de atención al público.
-Claro, hoy estamos muy congestionados, porque a la sucursal va el que retira los 150 pesos de la garrafa como el que tiene una cuenta corriente y está depositando 500 mil pesos. Un tema importante de servicio es que en diciembre vamos a subir el tope de extracción de cajero automático a 5.000 pesos. Está en 3.000 hace mucho años. Estamos muy avanzados en la migración a bandejas de 500 pesos en cajeros. Queremos dar el salto en eso, porque si no, tenemos mucha gente que hace la cola en el cajero y también dentro de la sucursal.
-Con la tarjeta de crédito están saliendo a pelearle a los principales bancos privados.
-Somos el cuarto emisor de sistema. La gente tiene una visión crítica de los bancos, por lo general no le gusta la calidad del servicio y con toda razón, pero valora las promociones. Entonces, nosotros tenemos que tener promociones atractivas para fidelizar a los clientes, porque si no van a llevar sus sueldos a otro lado. Entonces tenemos que hacer ese esfuerzo. No es fácil, porque en localidades más chicas hay que buscar comercios locales, pero por otro lado, nuestra gran presencia territorial, nos tendría que permitir que en cada localidad tengamos una propuesta más barrial, que es algo que no puede copiar un banco privado. Así que vamos camino a eso, a sacarle el máximo provecho a la gran red territorial del Banco Provincia. Hoy, si hacés algo uniforme, lo mismo para Capital Federal que para Guaminí, algo estás errando. A través de las cámaras empresarias estamos logrando algunas cosas, parecidas al Ahora 12, que hacemos con FEBA, pero no tiene tanto volumen todavía. Creo que eso es una oportunidad para nuestro banco, porque podemos llegar mejor que la competencia a muchos lados.
-¿Cuáles son los desafíos a futuro?
- El banco tiene mucha oportunidad no aprovechada. En los próximos años, el desafío será el fondeo. Nosotros vamos a poder expandir mucho más el préstamo, el tema es mantener el fondeo suficiente para esa expansión. Por eso salimos hace 30 días al mercado de capitales y colocamos 410 millones de pesos en obligaciones negociables, que el banco no lo había hecho nunca en 104 años de historia. Pero no es que se necesita la plata ahora, es prepararse porque quizás, en tres o cuatro años, quizás, el 8% del total del fondo tuyo viene del mercado de capitales. Y entonces tenés que ir desarrollando un historial para que las compañías de seguro y los fondos de inversión se acostumbren a comprar los bonos del Banco Provincia. El primer tramo fue armar un programa de 2 mil millones de pesos, apostando a que las tasas van a seguir bajando y que uno va a poder tomar préstamos del mercado de capitales para después colocarlo en tarjeta de crédito. Los bancos privados tienen esa lógica, súper común en el mundo entero.
-Como hombre insertado en el mundo financiero y de los negocios, después de todo lo que se habló del "segundo semestre", ¿cuáles son las expectativas para 2017?
-Será un año de crecimiento. A nivel crediticio va a haber una expansión del 30% en créditos bancarios. Eso será un motor. El agro le va a meter plata a la economía. Habrá divisas por más de 2.600 millones de dólares nuevos, más lo que se gaste localmente con el impacto que tiene la rueda. El clima en el interior de la provincia es más optimista que en el área metropolitana. Claramente. Y después, creo que el tema de obra pública también va a traccionar. Estuvo demorado por la transición, porque había que licitar, por la desconfianza de lo que se heredó, pero ya se está moviendo. En Zárate estuve con un empresario de la construcción que contó que recibe 30 ofertas de licitación por semana. Está lleno de invitaciones a cotizar y da por sentado que la actividad va a tener una recuperación enorme el año que viene. Esto sumado a las hipotecas, que vamos a otorgar decenas de hipotecas bancarias el año que viene. Va a empezar a existir. De ser sólo el 3% de la cartera, va a llegar al 7,5 y después al 10… Y así. Creo que se va a cortar la brecha creciente del déficit habitacional. Creo que va a empezar a reducirse. El conjunto de bancos privados y públicos traccionando termina siendo más plata que todos los programas de vivienda del Estado. Obviamente, dirigido a la clase media. Hoy todavía hay mucha incertidumbre y desconfianza, pero es una opción real.
-¿Se está recuperando la confianza?
-Lo que se hizo ha contribuido a eso. Pero la confianza es un proceso de tiempo. La consistencia y el cumplir a lo largo del tiempo es lo que te consolida la confianza. Pero si vemos un aumento de la demanda del crédito hipotecario y si vemos el éxito del plan de blanqueo, es porque ha habido una recuperación de la confianza importante. En el sistema bancario están entrando 200 millones de dólares por día en depósitos y estamos a un nivel de 17 mil millones de dólares de depósitos que tenés que irte al 2001 para ese volumen. Así que ha habido una recuperación de confianza. Lo que falta, notoriamente, es que esto se traslade a la economía real y que esto traccione en inversión y consumo. Creo que el año que viene va a mejorar mucho. Todo lo que se ha hecho es para eso. Porque no es relevante un buen índice financiero per ser, sino que es relevante si le cambia el nivel de vida a la gente, que genere inversiones y puestos de trabajo.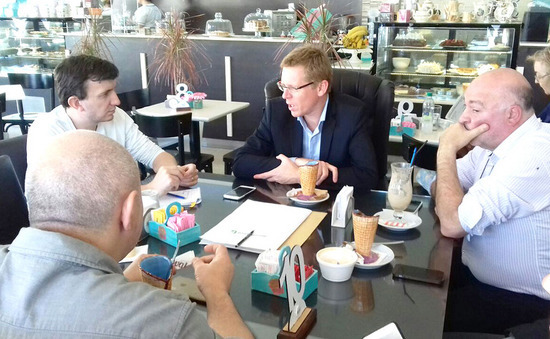
DURANTE SU VISITA A CAMPANA, JUAN CURUTCHET DIALOGÓ EN EXCLUSIVA CON LA AUTENTICA DEFENSA Y RECONOCIÓ QUE EL BANCO PROVINCIA TIENE "MUCHA OPORTUNIDAD NO APROVECHADA". 
EL VIERNES EN CAMPANA, SU PRIMERA ACTIVIDAD FUE JUNTO A EMPRESARIOS, EN UNA CHARLA ORGANIZADA POR LA AGENCIA DE DESARROLLO.
CRÉDITOS HIPOTECARIOS, ¿QUÉ ES LA UVA?
EL 15 de septiembre, el Banco Central de la República Argentina (BCRA) reglamentó la ampliación de la Unidad de Vivienda (UVI), creada unos meses antes, como instrumento de actualización para créditos y depósitos en base al Índice del Costo de la Construcción (ICC). La UVI existente hasta entonces que se ajustaba por inflación según el Coeficiente de Estabilización de Referencia (CER) pasó a rebautizarse Unidad de Valor Adquisitivo (UVA).
EL TRABAJO CON LOS MUNICIPIOS
-En el trabajo con los municipios, ¿qué tipo de relación se plantea?
-Son socios estratégicos. Tenemos 200 mil cuentas sueldo de municipales, tenemos el fondeo. Cuando yo asumí, de 135 municipios, 100 no tenían calificación crediticia porque estaban con las finanzas en rojo. Hoy se dio vuelta: hay 35 que están en rojo y 100 que califican. Campana califica. Así que estamos a disposición del Intendente y del Concejo Deliberante que quieran tomar préstamos, porque estamos dispuestos a dárselos. Acá estamos trabajando un tema de leasing, porque cada uno evalúa qué herramienta le sirve.
-¿Pueden otorgar préstamos a municipios?
-Damos Inversión Productiva, porque Obra Pública requiere aprobación del Banco Central, que no nos la está dando. Pero queremos avanzar en eso. En Inversión Productiva vamos a terminar dando 400 millones de pesos en el año. Yo hablé con Sebastián Abella sobre diferentes hipótesis de trabajo, así que por ahí sale algo. A la gobernación le interesa que los municipios estén ordenados y a nosotros, que si están ordenados, que tomen préstamos. La gestión anterior daba leasings porque (Axel) Kicillof les pisaba todos los créditos a los municipios. En 2012 habían decidido restringir la autonomía de Scioli con los Municipios y que la accesibilidad sea vía estado nacional. Entonces, no aprobaban los préstamos. Por eso, como los leasings no requieren aprobación, se dio mucho a municipios. Nosotros rehabilitamos el préstamo directo que se puede hacer por Inversión Productiva. Hoy hay 35 municipios que ya lo han tramitado.

