
Esta semana estrenamos presidente del Banco Central, nueva ordenación en el ahora nuevamente Ministerio de Hacienda y Finanzas Públicas y flamantes ministros en las carteras de Energía (Javier Iguacel) y Producción (Dante Sica).
El trueque en el Banco Central disparó denuncias de parte del bloque de Unidad Ciudadana en el Congreso que acusa a Sturzenegger y Caputo de enriquecer a determinados grupos bancarios, en especial el JP Morgan, con la corrida cambiaria que ocasionó pérdidas millonarias al país (más de USD 10.000 millones de reservas se fueron de las arcas del Central). También el saliente ministro Aranguren vio ampliada la causa por la que en 2016 se lo imputaba de reemplazar la importación de gas a Bolivia por compras a Chile, a un precio muy superior (128%), a trvés de una subsidiaria de Shell.
Durante el fin de semana previo a su asunción, Caputo delineó el programa monetario a ejecutar y contactó a algunos operadores del sector privado. Las medidas implementadas se resumen a continuación:
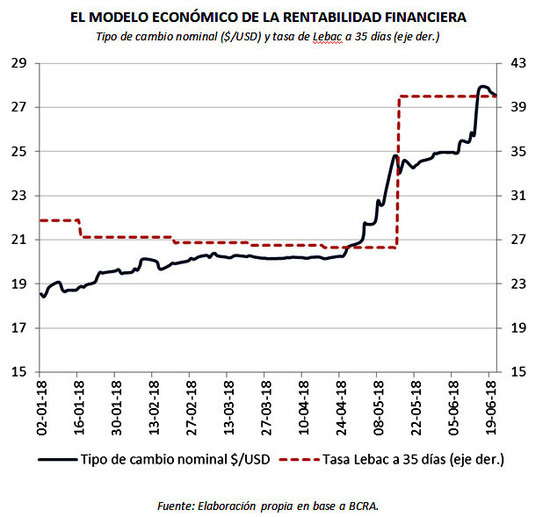
a) Licitación de USD 100 millones diarios durante los próximos 75 días hábiles para estabilizar el tipo de cambio. El dinero proviene de USD 7.500 millones (de los USD 15.000 millones) que recibió el gobierno a fines de la semana de parte del FMI, el organismo aprobó esta operatoria pese a que elude la "libre flotación" es bastante más conservadora que la oferta de USD 5.000 millones diarios que permitieron a Sturzenegger evitar saltos del dólar arriba de $25 algunos días de la corrida. En la semana el tipo de cambio se estabilizó en torno a los $/USD 27,7.
b) Compromiso de cerealeras a liquidar divisas. Entre USD 300 y USD 500 millones por semana, en un compromiso de palabra similar al que mantiene el gobierno de no subir las retenciones.
c) Aumento de la proporción de depósitos que los bancos deberán dejar inamovibles en su balance. Los bancos están obligados por ley a dejar esos "encajes" inamovibles, Caputo dispuso elevar en 5p.p. los encajes bancarios que podrán mantenerse bajo la forma de bonos BOTE. Es una manera de quitar pesos de circulación.
d) Reducción del porcentaje de tenencia obligatoria de dólares de los bancos. Al igual que hiciera Kicillof para contener el "blue" y Sturzenegger el mayo pasado, reduce la proporción del patrimonio en dólares que deben mantener los bancos (de 10 a 5%) con el objetivo de agregar más dólares al mercado. Es un efecto de una sola ocasión.
e) Rescate de Lebac vía bonos del Tesoro. Es un compromiso explícito con el FMI reducir el stock de Lebac en tres años. El pasado martes 19 vencieron $520.000 millones y el Central pudo renovar poco más de la mitad, la curva de rendimiento refleja todavía una situación de crisis con tasas más altas en el tramo corto (47% a 27 días) donde además se renovaron el grueso de los vencimientos. En tanto, el lunes 18 el Tesoro colocó dos bonos por el equivalente de USD 4.000 millones: dinero compensará el efecto expansivo de la no renovación de Lebac. También el próximo lunes 25 licitará otros dos títulos de deuda en dólares denominados Letes, uno con un máximo de USD 300 millones y otro sin monto definido. En todos los casos se trata de papeles de corto plazo, no más de un año de vencimiento. Este proceder no hace sino trocar un tipo de deuda por otro: desarmar la burbuja de las Lebac por inversiones de corto plazo atadas al dólar, cambiar el sensor tasa de Lebac por riesgo país. Más temprano que tarde cuando al país no le alcancen los dólares para cumplir con estas nuevas obligaciones volverá a desatarse una corrida.
Esas son medidas de política monetaria. La política monetaria es la principal de las políticas macroeconómicas ya que se orienta directamente a posicionar las variables nominales ("los precios" de la economía) en determinado nivel. Que puede ser o no de equilibrio según cada análisis. En ese sentido, la política monetaria de Cambiemos no pierde de vista la preocupación por garantizar rentabilidad a un sector privilegiado de la sociedad: el financiero.
En igual dirección operó la buena noticia de que la firma estadounidense Morgan Stanley Capital Investment (MSCI) declarara al país "mercado emergente". Calificación que concierne solo a las acciones de empresas argentinas que operan en mercados extranjeros llamadas ADR. Tal es el caso de YPF, Pampa Energía, TGS, Edenor, Transener, Grupo Financiero Galicia, Banco Macro, BBVA Banco Francés, Grupo Supervielle, Irsa, entre otras. Si bien hubo un rebote de las mismas el día del anuncio, en muchos casos no superaron máximos históricos y al día siguiente se normalizaron. Es decir que pese a mejorar la denominación de los títulos los mercados foráneos todavía dudan de esta Argentina.
Política monetaria orientada a garantizar la rentabilidad del sector financiero, con resultados más próximos al desequilibrio o crisis que su contrario: inflación superior al año anterior y rozando el 30% en 2018, devaluación del 60% acumulada en lo que va del año y tasas de interés del 50% anual.
Para dimensionar el impacto de esta apuesta de política monetaria sobre "el lado real" de la economía, apelando a la ironía, citamos las palabras del Ministro de Hacienda, Nicolás Dujovne: "La turbulencia económica va a bajar, pero quedan dos o tres meses difíciles", reforzadas por la opinión del flamante Ministro de Producción, Dante Sica: "El segundo semestre será mucho más difícil". En la semana que pasó el INDEC publicó dos estadísticas importantes de la economía "real": la tasa de desempleo, que sigue en niveles altos del 9% en el primer trimestre, y el déficit comercial externo de unos USD -4.700 millones en los primeros cinco meses del año.